 Rulmenți FKL



 Roti si anvelope Otico

Leasing financiar vs credit bancar pentru utilaje: cum alegeți

Cea mai mică rată lunară nu înseamnă automat cea mai potrivită finanțare pentru fermă. În comparația leasing financiar vs credit bancar pentru utilaje, contează cine deține utilajul pe durata contractului, ce obligații se adaugă ratelor și dacă scadențele se potrivesc cu încasările din campanie.
Este firesc să începeți cu valoarea ratei, fiindcă aceasta influențează bugetul și disponibilul pentru inputuri, combustibil și lucrări agricole. Totuși, o decizie bazată doar pe rata afișată poate ascunde diferențe importante între contracte. Pentru a compara ofertele, analizați costul total comunicat de finanțator, avansul, comisioanele, asigurările, valoarea reziduală, garanțiile și calendarul plăților. Nu presupuneți că aceleași condiții se aplică tuturor ofertelor.
În continuare, comparăm leasingul financiar și creditul bancar din perspectiva proprietății, a obligațiilor financiare și a utilizării utilajului. Veți găsi criterii pentru a raporta scadențele la fluxul de numerar și la ciclul de lucru al fermei. Înainte de finanțare, stabiliți ce echipament se potrivește lucrărilor, culturilor și capacității operaționale. Consultanța tehnică vă poate ajuta să definiți necesarul.
Concluzii Cheie
- Alegeți între leasing și credit ținând cont de condițiile contractuale, proprietatea asupra utilajului și modul în care va fi folosit în fermă.
- Comparați ofertele după aceleași criterii: avans, rate, comisioane, garanții și obligații la finalul contractului.
- Verificați dacă scadențele se potrivesc fluxului de numerar și lasă resurse pentru lucrări și inputuri.
- În analiza leasing financiar vs credit bancar pentru utilaje, porniți de la lucrarea agricolă și perioada efectivă de utilizare a echipamentului.
- Definiți necesarul tehnic al fermei înainte de finanțare, pentru a compara soluții potrivite capacității și planificării operaționale.
Leasing financiar vs credit bancar pentru utilaje: răspunsul pe scurt
Alegerea depinde de condițiile contractului, de momentul transferului dreptului de proprietate și de modul în care ferma va folosi utilajul. Nu există o variantă potrivită tuturor: o structură care se potrivește unei ferme poate să nu fie la fel de potrivită alteia, chiar dacă utilajul și valoarea finanțată sunt similare.
Comparația leasing financiar vs credit bancar pentru utilaje nu se reduce la rata afișată. Evaluați oferta integrală și obligațiile pe toată durata finanțării. De exemplu, două rate apropiate pot fi asociate cu avansuri, garanții, durate sau condiții de încheiere diferite. Verificați și cum se aliniază scadențele cu încasările fermei și cu perioadele în care utilajul va fi folosit.
- Avansul influențează suma disponibilă imediat pentru lucrări și inputuri.
- Garanțiile arată ce bunuri sau angajamente susțin finanțarea.
- Durata și rambursarea arată cum se distribuie obligațiile în raport cu planificarea fermei.
- Clauzele de final precizează ce se întâmplă cu utilajul și ce obligații mai trebuie îndeplinite.
Ce înseamnă leasing financiar pentru un utilaj agricol?
În leasingul financiar, o societate de leasing finanțează utilizarea utilajului în condițiile prevăzute în contract. Ferma folosește echipamentul pentru lucrările planificate, însă proprietarul juridic pe durata contractului și condițiile de transfer depind de structura convenită. Contractul poate preciza opțiunile de la final și obligațiile asociate. O prezentare generală a structurii este disponibilă în descrierea contractului de leasing financiar. Pentru decizie, clauzele contractului concret sunt cele relevante.
Cum funcționează creditul bancar pentru achiziția unui utilaj?
Prin credit bancar, ferma obține finanțare de la o bancă pentru achiziție și rambursează suma conform graficului convenit. Dreptul de proprietate asupra utilajului și obligația de rambursare sunt aspecte distincte. Condițiile privind proprietatea, garanțiile și eventualele restricții sunt stabilite în documentele achiziției și ale creditului. Nu presupuneți că toate băncile aplică aceleași condiții.
Pe scurt: în leasing, folosința utilajului și dreptul de proprietate pot reveni unor părți diferite pe durata contractului. În cazul creditului, finanțarea susține achiziția, iar rambursarea și garanțiile urmează condițiile bancare convenite. În ambele situații, contractul stabilește drepturile, costurile și obligațiile. Citiți oferta împreună cu graficul de plată și verificați ce prevede contractul dacă se schimbă planificarea fermei sau modul de utilizare a utilajului.
Ce diferențe contează între leasingul financiar și creditul bancar?
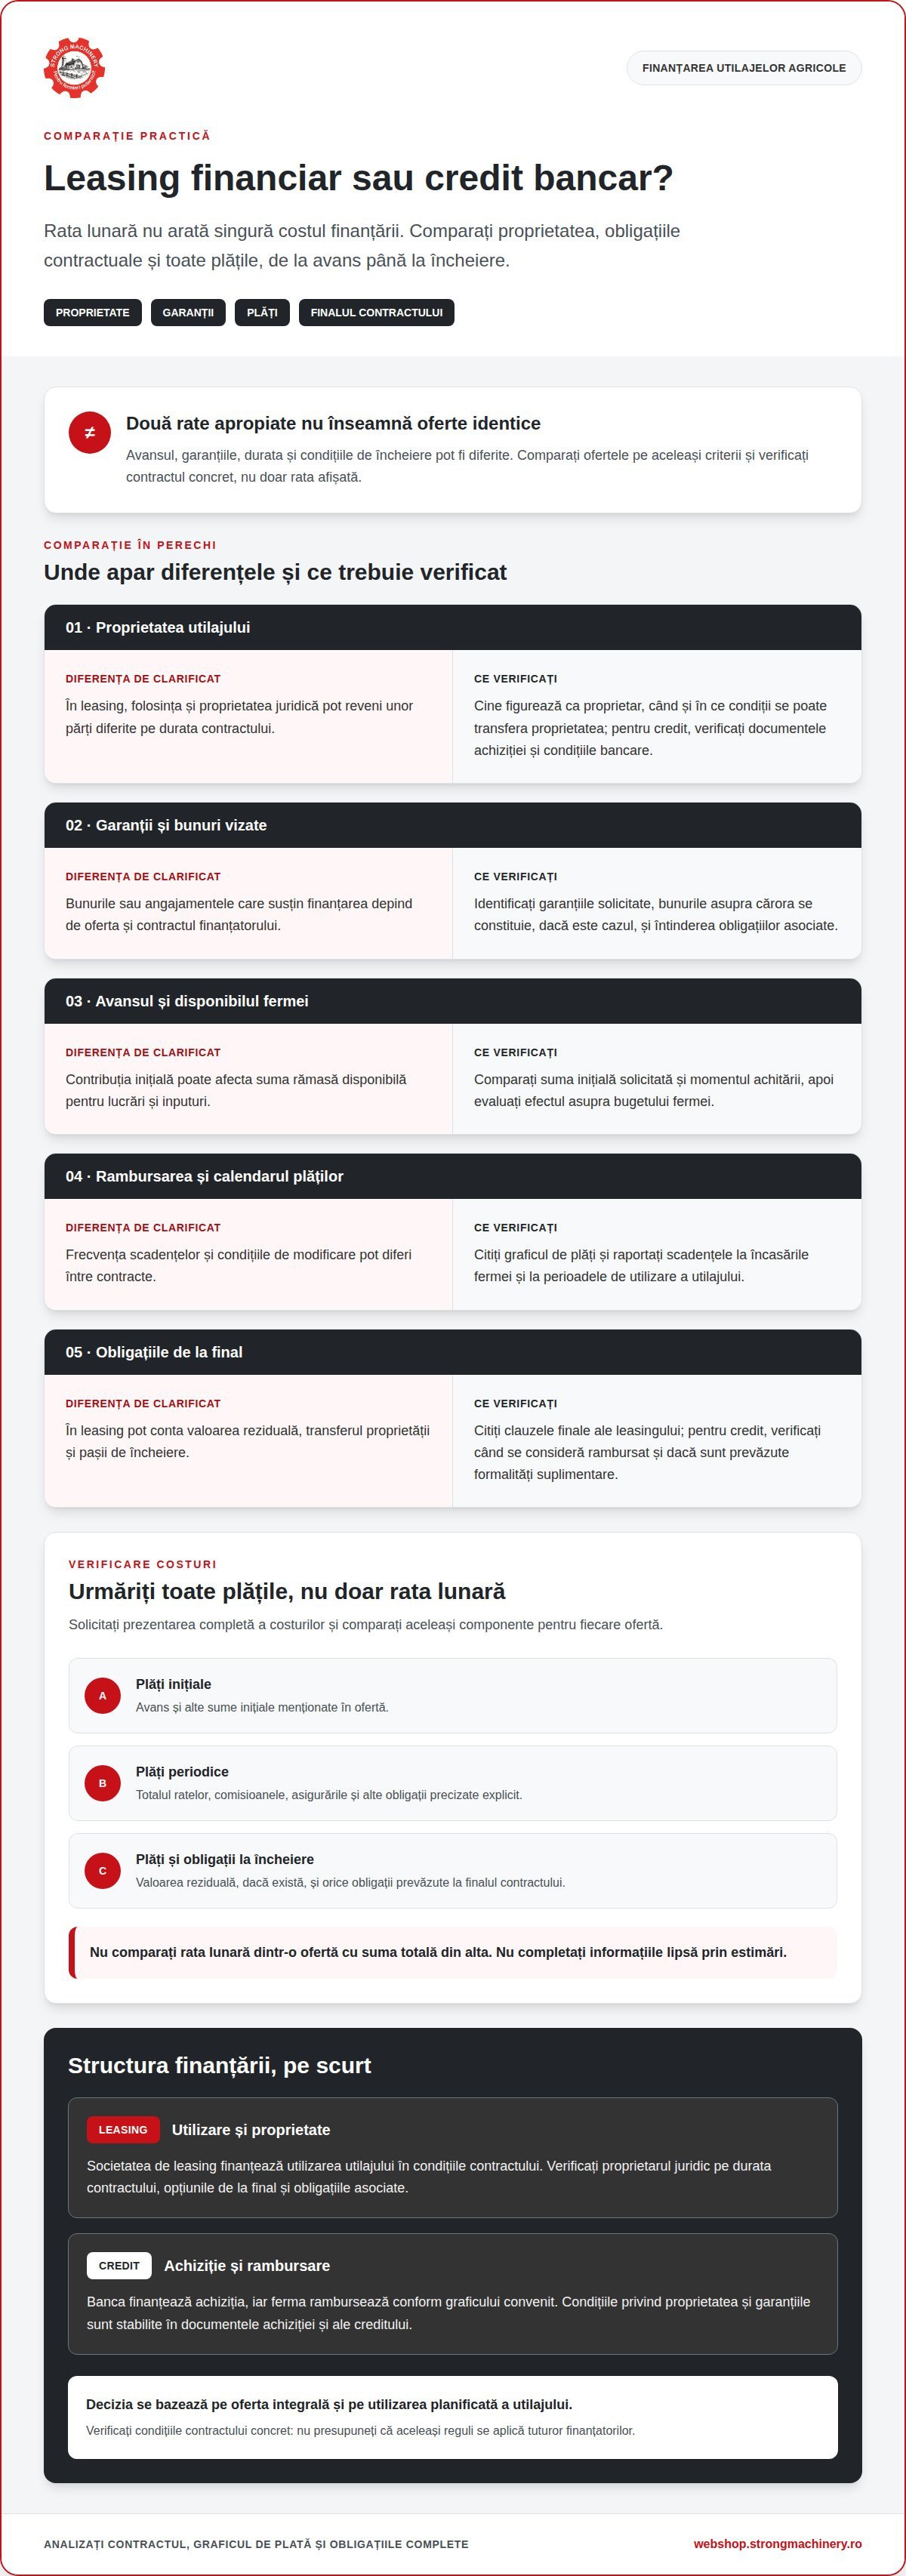
După ce ați înțeles structura generală a fiecărei forme de finanțare, comparați ofertele după aceleași criterii. Termeni precum avans, garanție sau valoare reziduală pot avea efecte diferite în funcție de finanțator și de contract. Tabelul de mai jos este un cadru de analiză, nu o descriere a unor condiții universale.
| Criteriu | Leasing financiar | Credit bancar |
|---|---|---|
| Proprietate | Verificați cine figurează ca proprietar pe durata contractului și în ce condiții se poate transfera proprietatea. | Verificați documentele de achiziție și condițiile creditului pentru a înțelege drepturile asupra utilajului. |
| Garanții | Identificați bunurile sau angajamentele solicitate și obligațiile asociate. | Analizați garanțiile prevăzute de bancă și bunurile asupra cărora se constituie, dacă este cazul. |
| Avans | Comparați suma inițială solicitată și momentul în care trebuie achitată. | Comparați contribuția inițială solicitată și efectul ei asupra disponibilului fermei. |
| Rambursare | Urmăriți graficul plăților, frecvența scadențelor și condițiile de modificare, dacă sunt prevăzute. | Analizați graficul de rambursare și condițiile aplicabile pe parcursul creditului. |
| Obligații la final | Citiți clauzele privind valoarea reziduală, transferul proprietății și pașii de încheiere. | Verificați când se consideră rambursat creditul și dacă documentele prevăd formalități suplimentare. |
Proprietatea, garanțiile și administrarea utilajului
Nu vă bazați doar pe denumirea finanțării. Identificați în contract cine deține utilajul, cine îl poate folosi și ce restricții se aplică pe durata acordului. Verificați separat condițiile privind întreținerea, modificările, înstrăinarea sau transferul, fără să presupuneți că sunt identice pentru toți finanțatorii. Citiți documentele ofertei pentru a afla ce bunuri sunt oferite drept garanție și care este întinderea acesteia.
Rata lunară nu arată singură costul finanțării
Solicitați o prezentare completă a plăților și comparați aceleași componente pentru fiecare ofertă: avansul, totalul ratelor, comisioanele, asigurările sau alte obligații menționate explicit și valoarea reziduală, dacă există. Notați separat plățile inițiale, cele periodice și cele care pot apărea la încheiere. Nu completați informațiile lipsă prin estimări și nu comparați rata lunară dintr-o ofertă cu suma totală din alta.
Rata singură nu stabilește costul total: comparația trebuie să includă toate plățile și obligațiile precizate în oferta concretă. Pentru o analiză corectă a leasing financiar vs credit bancar pentru utilaje, verificați și dacă graficul lasă suficient capital disponibil pentru lucrările și inputurile fermei. Aspectele contabile sau fiscale nu se pot deduce doar din rata afișată. Analizați-le separat, pe baza regulilor actuale și a situației fermei.
Înainte de a compara finanțări, definiți ce echipament corespunde lucrărilor și capacității operaționale. Consultanța tehnică pentru selecția utilajului vă poate ajuta să clarificați necesarul. Puteți consulta utilajele agricole disponibile ca punct de plecare pentru evaluare.
Care variantă se potrivește utilizării utilajului în fermă?
Raportați finanțarea la rolul utilajului în fluxul de lucru, nu o alegeți separat de echipament. Începeți cu lucrarea pe care o va susține utilajul și cu suprafața și culturile vizate. Apoi stabiliți când va fi folosit și cât timp intenționați să îl păstrați. Aceste informații vă ajută să evaluați dacă durata finanțării se potrivește planului operațional al fermei.
O semănătoare, de exemplu, poate fi esențială într-o fereastră de lucru concentrată. O mașină de erbicidat poate avea un calendar de utilizare diferit, în funcție de culturi și lucrările planificate. În ambele cazuri, disponibilitatea utilajului și perioadele de întreținere contează la fel de mult ca rata. Nu există o regulă potrivit căreia un anumit tip de echipament impune automat leasingul sau creditul.
Când contează mai mult controlul asupra utilajului?
Dacă planul fermei este să păstreze echipamentul pe termen lung, analizați dacă acest obiectiv se potrivește cu durata finanțării și cu condițiile de la final. Citiți clauzele despre dreptul de folosire și administrare, întreținere, modificări și transfer. Acestea pot influența flexibilitatea operațională. Nu presupuneți că plata ratelor vă oferă libertatea de a vinde, modifica sau transfera utilajul.
Cum influențează calendarul agricol fluxul de numerar?
Suprapuneți scadențele peste perioadele cu încasări și cheltuieli planificate. De exemplu, o fermă poate contracta un utilaj pentru lucrările dinaintea semănatului, când se concentrează și achizițiile de inputuri. Dacă plățile finanțării coincid cu aceste cheltuieli, disponibilul pentru lucrări poate fi mai dificil de planificat. Evaluați întregul calendar, inclusiv perioadele de recoltare și încasare, fără să presupuneți că veniturile vor apărea la o dată fixă.
Pentru fiecare ofertă, notați scadențele alături de lucrările agricole, achizițiile de inputuri și perioadele estimate de încasare. Apoi verificați dacă rămâne suficient capital pentru funcționarea fermei și cheltuielile neprevăzute. O rată care pare gestionabilă într-o lună cu activitate redusă poate avea un alt impact într-o perioadă aglomerată. Contează distribuția plăților, nu doar suma unei singure scadențe.
Potrivirea dintre durata finanțării și ciclul utilajului
Comparați perioada de rambursare cu intervalul în care estimați că veți folosi echipamentul, planul de întreținere și momentul posibil de înlocuire. Dacă utilajul va susține lucrările fermei pe termen lung, verificați dacă obligațiile contractuale sunt compatibile cu planul de păstrare. În evaluarea leasing financiar vs credit bancar pentru utilaje, luați în calcul și efectul unei schimbări de plan, precum extinderea culturilor sau reorganizarea lucrărilor.
Înainte de a decide, descrieți capacitatea operațională necesară și lucrările pe care echipamentul trebuie să le acopere. Selecția tehnică raportată la culturi și la condițiile fermei vă ajută să definiți necesarul real. Apoi comparați ofertele în raport cu utilizarea planificată, lichiditățile disponibile și drepturile prevăzute în fiecare contract. O alegere potrivită susține lucrările și se integrează în planificarea financiară a fermei.
Cum comparați ofertele de finanțare înainte de semnare?
Comparația este utilă când pornește de la aceeași nevoie și folosește documente echivalente. O ofertă pentru un anumit utilaj, avans și grafic de plată nu poate fi comparată corect cu alta dacă valorile sau condițiile de bază diferă. Parcurgeți procesul în ordine și separați informațiile scrise de estimări.
- Definiți achiziția. Notați categoria și configurația utilajului, lucrările pe care le va susține și perioada în care ferma intenționează să îl utilizeze.
- Solicitați oferte pe aceeași bază. Folosiți aceleași informații despre utilaj și comparați structuri de finanțare cu perioade și grafice care pot fi puse față în față.
- Centralizați obligațiile. Treceți într-un singur tabel avansul, ratele, comisioanele și orice plată finală menționată explicit.
- Citiți documentele contractuale. Verificați proprietatea, garanțiile, asigurările, întârzierile, rambursarea anticipată și condițiile de încetare.
- Clarificați efectele specifice. Pentru interpretarea clauzelor sau a efectelor contabile și fiscale aplicabile fermei, apelați la consultanță juridică ori contabilă de specialitate.
Listați toate obligațiile financiare din ofertă
Construiți o evidență pentru fiecare ofertă, fără să completați prin presupuneri câmpurile care lipsesc. Înregistrați separat suma inițială, fiecare plată periodică, comisioanele și valoarea reziduală ori altă plată finală, dacă sunt precizate. Notați dobânda fixă sau variabilă numai dacă documentul o identifică explicit și consemnați condițiile asociate.
Comparați suma totală a plăților menționate, păstrând vizibile și componentele acesteia. Două oferte pot avea rate periodice și obligații finale diferite. Dacă una dintre ele nu precizează clar un element, marcați-l ca neclar și cereți emitentului ofertei să îl explice în scris. Nu estimați costul pe baza unor date incomplete.
Verificați clauzele care pot schimba decizia
Urmăriți cine răspunde pentru fiecare obligație pe întreaga durată și ce consecințe prevăd documentele pentru o plată întârziată, rambursare anticipată sau încetare. Citiți condițiile privind garanțiile și asigurările, inclusiv responsabilitățile fermei. Clarificați direct cu finanțatorul emitent termenii pe care nu îi înțelegeți, înainte de semnare. Nu îi interpretați prin comparație cu un alt contract.
Astfel, analiza leasing financiar vs credit bancar pentru utilaje se bazează pe clauze și obligații comparabile, nu pe presupuneri despre condiții standard. Înainte de a solicita oferte, puteți identifica utilajele agricole potrivite fermei, astfel încât finanțarea analizată să corespundă unei nevoi tehnice bine definite.
Alegeți finanțarea împreună cu utilajul potrivit fermei
Decizia finală trebuie să țină cont de patru elemente: cine deține utilajul pe durata finanțării, care sunt plățile și obligațiile totale, când sunt scadente și cum va fi folosit echipamentul. O ofertă poate părea potrivită la prima vedere, dar să nu se alinieze lucrărilor planificate sau perioadei în care ferma vrea să păstreze utilajul. Începeți cu necesarul tehnic și evaluați finanțarea în raport cu utilizarea reală.
Potriviți utilajul cu lucrările și capacitatea fermei
Descrieți culturile, lucrările necesare și fereastra în care trebuie efectuate. Apoi verificați compatibilitatea utilajului cu tractorul disponibil și cu capacitatea operațională a fermei. O semănătoare, o grapă cu discuri sau o mașină de erbicidat trebuie evaluată în contextul întregului flux de lucru, nu doar după categoria echipamentului. Consultanța tehnică Strong Machinery Srl sprijină selecția în funcție de lucrări, culturi și condițiile fermei.
Clarificarea cerințelor ajută la evitarea finanțării unui echipament supradimensionat pentru activitatea planificată sau insuficient pentru lucrările vizate. Dacă investiția privește pregătirea solului, raportați utilajul la sistemul de lucru al fermei. Puteți consulta și ghidul „Utilaje pregătirea solului: Ghid complet pentru fermieri în 2026” pentru a aprofunda criteriile tehnice legate de aceste lucrări.
După ce definiți cerințele, comparați ofertele de leasing și credit pentru același utilaj și aceeași utilizare planificată. Astfel, evaluarea se bazează pe potrivirea dintre echipament, contract și planul fermei, nu pe presupuneri despre ce ar trebui să fie mai avantajos. Pentru alegerea între leasing financiar și credit bancar, verificați dacă drepturile asupra utilajului, graficul de plată și durata obligațiilor susțin modul în care acesta va fi folosit în fermă.
Transformați comparația într-o decizie documentată
Păstrați ofertele, graficele de plată și versiunile contractuale folosite la analiză. Notați ce ați comparat și marcați clauzele care influențează proprietatea, costul total, scadențele și obligațiile de la final. Dacă oferta se modifică, actualizați comparația înainte de semnare. Un dosar clar vă ajută să urmăriți angajamentele asumate și să raportați achiziția la planul tehnic al fermei.
Achiziția nu se încheie la semnarea finanțării. Planificați și punerea în funcțiune în câmp, reglajele necesare și suportul tehnic pentru exploatarea echipamentului. Strong Machinery Srl oferă consultanță pentru selecția utilajelor, punere în funcțiune și reglaje personalizate. Aceste servicii sprijină integrarea utilajului în lucrările fermei și completează analiza financiară cu una operațională.
Pentru a stabili necesarul, explorați catalogul de utilaje agricole și discutați selecția echipamentului cu echipa Strong Machinery Srl. După ce clarificați lucrările și cerințele tehnice, puteți analiza oferta de finanțare în raport cu utilajul potrivit, condițiile contractuale și calendarul fermei.
Pregătiți următoarea investiție cu un plan clar
Transformați analiza finanțării într-un pas concret: definiți ce trebuie să facă utilajul și cum se va integra în activitatea fermei. Astfel, discuția despre leasing financiar vs credit bancar pentru utilaje pornește de la o investiție justificată operațional, nu doar de la o modalitate de plată. Păstrați decizia deschisă până când echipamentul și condițiile contractuale corespund planului de lucru.
La selecție, luați în calcul și ce urmează după achiziție: pregătirea utilajului pentru lucrările planificate, reglajele necesare și continuitatea suportului tehnic. Strong Machinery Srl oferă consultanță pentru alegerea echipamentului în funcție de lucrările și condițiile fermei, precum și punere în funcțiune în câmp, reglaje personalizate și suport tehnic. Aceste aspecte vă ajută să priviți investiția ca parte a fluxului operațional, nu doar ca pe o tranzacție.
Consultați utilajele agricole și identificați echipamentul potrivit fermei, apoi luați o decizie raportată la nevoile reale ale exploatației. Un utilaj bine ales oferă un punct de plecare clar pentru planificarea investiției și a lucrărilor următoare.
Întrebări frecvente despre finanțarea utilajelor agricole
Este leasingul financiar mai avantajos decât un credit bancar pentru utilaje?
Nu există o variantă mai avantajoasă pentru toate fermele. Răspunsul depinde de contract și de potrivirea acestuia cu planul operațional. În comparația leasing financiar vs credit bancar pentru utilaje, porniți de la aceeași achiziție și evaluați ce drepturi aveți asupra echipamentului, ce plăți sunt prevăzute și când devin scadente. Dacă ferma intenționează să păstreze utilajul pe termen lung, analizați cu atenție condițiile de la finalul contractului.
Cine este proprietarul utilajului în leasing financiar?
Proprietarul pe durata leasingului este cel indicat în contract și în documentele aferente achiziției. Înainte de semnare, identificați separat dreptul de utilizare al fermei și condițiile în care proprietatea se poate transfera, inclusiv eventualele plăți sau formalități finale. Nu deduceți statutul juridic doar din faptul că utilajul se află în fermă sau că sunt achitate ratele. Pentru consecințe specifice, analizați documentele cu un specialist.
Pot cumpăra un utilaj agricol prin credit bancar?
Da, un credit bancar poate finanța achiziția unui utilaj agricol, în condițiile ofertei acceptate de bancă. Pregătiți datele echipamentului și documentele de achiziție solicitate, apoi analizați cum se raportează graficul de rambursare la bugetul fermei. Verificați și ce garanții sunt prevăzute în documente, fără să presupuneți că fiecare bancă aplică aceeași structură. Costurile și condițiile trebuie preluate din oferta concretă.
Ce costuri trebuie comparate între leasing și credit?
Comparați toate sumele indicate în ofertele scrise: avansul, ratele, comisioanele, asigurările sau alte plăți menționate și suma datorată la final, dacă există. Păstrați consecvente moneda și perioadele de plată în tabelul de analiză. Dacă o ofertă prezintă separat un comision, iar cealaltă nu îl detaliază, cereți clarificarea înainte de a trage concluzii. Nu estimați valorile lipsă și nu tratați rata izolată drept cost final.
Cum influențează avansul alegerea finanțării pentru utilaje?
Avansul reduce suma disponibilă imediat pentru alte cheltuieli ale fermei, așa că evaluați-l împreună cu calendarul lucrărilor și achizițiilor planificate. O contribuție inițială mai mare poate schimba distribuția plăților ulterioare, dar efectul depinde de oferta primită. Notați separat suma cerută la început și scadențele care urmează, apoi verificați dacă bugetul păstrează resurse pentru inputuri și activitatea curentă.
Pot rambursa anticipat un leasing financiar sau un credit bancar?
Posibilitatea și condițiile rambursării anticipate depind de contractul și oferta finanțatorului. Căutați clauzele care explică procedura, modul de calcul al sumei de plată și eventualele costuri sau notificări cerute. Nu presupuneți că rambursarea integrală și cea parțială au același tratament. Dacă intenționați să achitați mai devreme, cereți finanțatorului un calcul scris pentru scenariul concret și comparați-l cu graficul inițial.
Ce documente trebuie analizate înainte de semnarea finanțării unui utilaj?
Analizați oferta de finanțare, graficul de plată, proiectul contractului și anexele sale, inclusiv documentele despre garanții, asigurări și obligațiile de la final. Puneți-le alături de documentele achiziției și de identificarea exactă a utilajului, pentru a vă asigura că analiza privește echipamentul planificat. Cereți finanțatorului explicații pentru termenii neclari. Pentru interpretarea efectelor juridice, contabile sau fiscale aplicabile fermei, apelați la un specialist.